コスモ・ネットレ ブログ「徒然なるままに」
2026年11月11日【図解解説】相続税はどう計算する?1億円を家族3人で相続した場合の計算手順
 東京ネットサポートセンター 大田
こんにちは、東京ネットサポートセンターの大田です。財務省ウェブサイトの「身近な税」コーナーに、『親が亡くなりました。遺産を相続する場合にどのような税金がかかるのですか?』というQ&Aが掲載されています。 その回答の中に、「長男・長女:各157.5万円」という具体的な相続税額が示されています。これを見て「どのような計算でこの金額になるのだろう」と私自身が疑問に感じたため、同じように算出方法が気になっている方に向けて詳しく調べてみました。
今回は、この「157.5万円」が導き出されるまでの具体的な計算手順を、順を追って分かりやすく解説します。
【前提条件】
・被相続人(亡くなった方)の遺産総額:1億円
・法定相続人:配偶者、長男、長女の計3人
・遺産の分け方:法定相続分どおりに分割
・配偶者(1/2):5,000万円
・長男(1/4):2,500万円
・長女(1/4):2,500万円
相続税計算の4つのステップ
日本の相続税は、「・課税対象額を出す」→「・家族全体の税額を出す」→「・各人の負担額に分ける」→「・個別の控除を引く」という4段階で計算します。
ステップ1:課税遺産総額を計算する(基礎控除の差し引き)
遺産全額に税金がかかるわけではありません。まずは遺産総額から非課税枠である「基礎控除」を差し引きます。
基礎控除の計算式
3,000万円 +(600万円 × 法定相続人の数)
今回は相続人が3人ですので、基礎控除額は 4,800万円(3,000万円 + 600万円 × 3人)となります。
・課税遺産総額:1億円 - 4,800万円 = 5,200万円
ステップ2:家族全体の「相続税の総額」を計算する
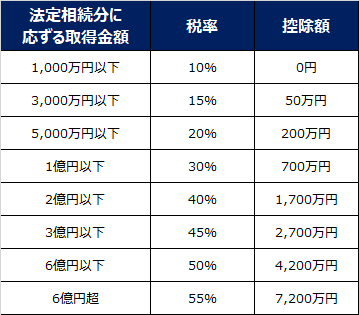
次に、課税遺産総額5,200万円をいったん法定相続分で分けたと仮定し、税率表(速算表)に当てはめて世帯全体の税額を求めます。
・仮の取得金額の按分
・配偶者(1/2):2,600万円
・長男(1/4):1,300万円
・長女(1/4):1,300万円
・速算表を適用した税額の算出(2,600万円・1,300万円はともに「税率15%・控除額50万円」の区分)
・配偶者分:2,600万円 × 15% - 50万円 = 340万円
・長男分:1,300万円 × 15% - 50万円 = 145万円
・長女分:1,300万円 × 15% - 50万円 = 145万円
これらを合計すると、家族全体の相続税総額は 630万円(340万 + 145万 + 145万)となります。
ステップ3:各相続人の納税額に割り振る
算出した相続税総額630万円を、実際の遺産取得割合(今回は法定相続分どおり)で各人に配分します。
・配偶者:630万円 × 1/2 = 315万円
・長男:630万円 × 1/4 = 157.5万円
・長女:630万円 × 1/4 = 157.5万円
ステップ4:配偶者の税額軽減を適用する
配偶者には「配偶者の税額軽減(配偶者控除)」という特例があります。
配偶者が取得した遺産額が「1億6,000万円」または「法定相続分相当額」のどちらか多い金額までであれば、配偶者に相続税はかかりません。
今回は法定相続分(5,000万円)の取得にとどまるため、配偶者の納付税額は 0円 となります。
その結果、実際に納税が必要となるのはお子さま2人のみとなり、財務省Q&Aの金額が導き出されます。
・長男の納付税額:157.5万円
・長女の納付税額:157.5万円
参考:相続税の速算表
おわりに
相続税は、「各人がもらった金額に直接税率をかける」のではなく、「いったん法定相続分で分けたとみなして家族全体の税額を計算し、その後に実際の取得割合で割り戻す」という独特の計算ステップを踏みます。
当社ホームページでは、口座名義人の方が亡くなられた際の口座凍結や名義変更、残高証明書の発行といった相続手続きの流れについて、Q&A形式で詳しくご案内しております。
ぜひあわせてご参照ください。
・相続発生時のお手続き手順(Q&A):https://www.iwaicosmo.net/faq/post_523.html
【ご留意事項】
※本記事は相続税の一般的な計算手順を解説したものであり、個別の税務相談や税額の算定・申告を請け負うものではありません。
※実際の相続では、小規模宅地等の特例、生前贈与加算、生命保険の非課税枠、各種債務控除などによって税額が大きく変動します。具体的な税額の計算やお手続きにつきましては、税理士または最寄りの税務署にご相談いただきますようお願いいたします。