「IwaiCosmo Weekly Letter」
2026年10月13日日本株~中東警戒高まるなか、業績期待が支えに~
 岩井コスモ証券投資調査部
■日本株~中東警戒高まるなか、業績期待が支えに~
■予想レンジ(10/13〜10/16) 日経平均株価 67,500円~70,000円
先週の日経平均株価は721円高と4週続伸。9月半ば以降の急ピッチ上昇で6日に3ヵ月ぶりの7万円台を回復、その後は達成感から急速な下押し場面がありました。中東情勢やフランス財政不安も重なって世界的な金利高警戒からハイテク株中心に手仕舞い売りが広がりましたが、出遅れ、割安、ディフェンシブ等への見直し買いが継続、下値を支えました。
TOPIXは一時史上最高値を上回り、日経平均は今月の上昇率が3.4%高と主要国ではブラジルに次ぐ2位を記録、年初からの相対優位は依然揺らいでいません。堅調な経済指標等を支えに業績の上振れ期待は途切れず、一方でPERは17倍前後と今年の割安圏に位置します。金利等の落ち着きがあれば、月末からの中間決算を睨み株高地合いを取り戻す可能性が高いと考えます。
今週は大手銀を皮切りに米企業決算がスタート。特に半導体製造装置大手・蘭ASML(14日)はレーザーテク等本邦勢への影響も大きく、ハイテク調整の一巡に繋がるかが注目です。米小売、CPIの結果次第で金融市場への波及も想定されますが、10月米利上げの観測が後退するなか、需給主導で当面の金利高警戒を大方織り込んだ公算もあり、一段の波乱には至らないと見ます。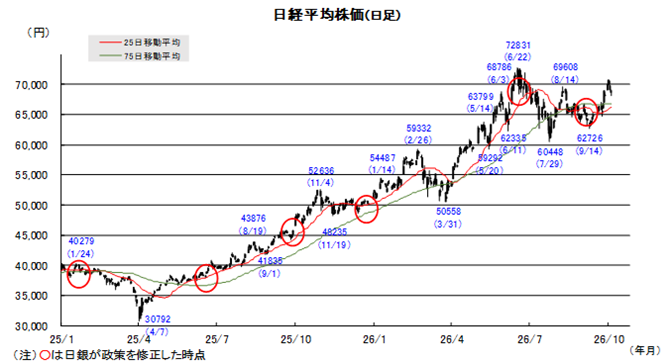
■日本株 厳選5銘柄(生成AI+金利高メリット)
・JX金属(5016)
半導体の配線用部材(ターゲット材)で圧倒的シェア、DC関連でも脚光
・KOKUSAI (6525)
半導体製造装置(成膜)。NAND等メモリ向け強み。AI推論の成長取り込みへ
・村田製(6981)
積層セラミックコンデンサ(MLCC)で世界首位。AIサーバー向けに需要急増
・東京海上(8766)
損保首位。バークシャーが今春出資、協業強化へ
・三菱UFJ(8306)
国内最大手。利上げ局面で業績拡大、出資する米モルスタの貢献も年々増加
注)上記、個別銘柄コメントのA、B+などの表記は当社アナリストの投資判断、目標株価を示します。詳細はアナリストレポートをご参照ください。
■ドル円~中東城を睨みつつ、米景気指標への反応窺う~
■予想レンジ(10/13〜10/16) ドル円相場 1㌦=155.00円~159.00円
先週は強弱材料が入り混じるなか、158円を挟んでもみ合う展開となりました。中東情勢を巡る不透明感を背景に原油相場が高止まりする下で、相次ぐFRB高官の「タカ派」発言を受けて米長期金利が一時24年ぶりの水準に上昇、植田日銀総裁が早期利上げに言及しなかったことなども響き、週央にかけては円売り・ドル買いが優勢。
一方、高市首相が円安阻止に向けて「リフレ派」のイメージ払拭に躍起になっているとの見方が広がったことから、長期的なトレンドを分析するうえで重用される200日線(158.50円近辺)が強力な円の下値支持線として機能しました。そうしたなか、米国債入札を無難通過し米金利の上昇圧力が和らいだことから、週末にかけてはドルがやや弱含みました。
今週は、引き続き中東情勢をにらみつつ、米重要経済指標への反応を窺うことになりそうです。CPI(14日)や小売売上高(15日)に関心が向かう見通しですが、よほどのサプライズが生じない限り、足元で20%程度に留まる10月FOMC(27~28日)での利上げ確率が大きく押し上げられる可能性は低く、レンジ推移が続くことになると判断しています。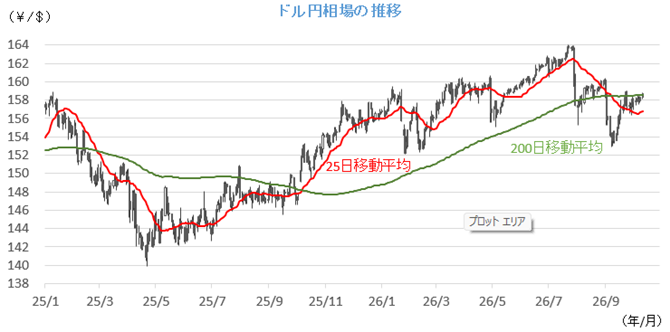
■主な注目イベント
◇13日(火)
貸出預金動向、企業物価指数(日銀、8:50)、CEATEC2026、決算=イオン、Jフロント、コスモス薬品、
名証ネクスト福証Qボード上場=アイビスホールディングス、タイ市場が休場、
9月米中古住宅販売件数(23:00)、海外決算=シティ、GS、J&J、JPモルガンチェース、ユナイテッドヘルスグループ
◇14日(水)
5年物国債入札、9月投信概況、8月期決算=良品計画、中国CPI、PPI(10:30 )、
9月の中国貿易統計、シンガポール金融政策を発表、7~9月シンガポールGDP速報値、
9月米CPI(21:30)、米ベージュブック(3:00)、海外決算=バンクオブアメリカ、モルガンスタンレー
◇15日(木)
8月の機械受注(内閣府、8:50)、小枝審議委員あいさつ(10:30)、記者会見(14:30)、
決算=SHIFT、ベイカレント、高島屋、東宝、東証グロース上場=ルクレ、
20カ国地域(G20)財務相中央銀行総裁会議(タイバンコク)、海外決算=台湾TSMC、
8月のユーロ圏鉱工業生産、9月米卸売物価指数(PPI、21:30)、9月米小売売上高(21:30)、
10月NY連銀製造業景況指数(21:30)、10月フィラデルフィア連銀製造業景況指数(21:30)、
週間の新規失業保険申請件数(21:30)、8月の米企業在庫(23:00)
◇16日(金)
植田総裁が全国信用組合大会であいさつ(代読、15:30ごろ)、タイ休場、7-8月期マレーシアGDP速報値、
9月米輸出入物価指数(21:30)、9月米鉱工業生産設備稼働率(22:15)
(注)時間は日本時間
■米国株〜本格化する第3四半期決算とインフレ指標が焦点〜
■予想レンジ(10/13~10/16) NYダウ 50,900ドル~53,000ドル
前週の米主要株価指数の週間騰落率は、NYダウが0.93%高、S&P500が1.15%高、ナスダック総合が0.64%高と上昇した一方、フィラデルフィア半導体株指数は4.30%安と軟調な展開となりました。米10年債利回りは一時5.36%付近まで上昇する場面もありましたが、その後の国債入札での好調な需要を受け低下しました。また、トランプ大統領のイラン攻撃見送り表明で中東情勢の緊迫化懸念が和らぎ、原油価格の上昇が一服したことも相場の安心感に繋がりました。個別では、AI向け光通信需要や対中規制思惑からコヒレントやルメンタム・ホールディングスが上昇。AI提携拡大のアプライド・マテリアルズや好決算の台湾セミコンダクターも堅調で、買収報道のチポトレも急伸しました。一方、オープンAIの売上見通し報道でAI投資への懸念が浮上し半導体株全体を圧迫したほか、当局の調査が嫌気されたキャタピラー等も下落しました。
今週はインフレ指標の発表と、第3四半期の決算発表シーズンが本格化します。指標では14日の9月消費者物価指数(CPI)、15日の9月小売売上高や生産者物価指数(PPI)が注目され、インフレ鎮静化と消費の底堅さを確認する試金石となるでしょう。イベントでは、12日からのパリモーターショーや13日のアップル新製品(家電向けIT機器)発表が控えます。決算はJPモルガンなど大手金融に加え、台湾セミコンダクターやASMLなどが予定されています。LESG集計ベースでS&P500の予想PERは20.2倍とやや高水準ですが、第3四半期の構成企業利益は前年同期比30.6%増と力強い高成長が続く見通しです。中東リスクやAIインフラ投資に対する過度な期待の反動といった懸念材料はくすぶるものの、実体経済の軟着陸と企業の旺盛な業績拡大が相場を下支えしています。決算発表でAI関連の実需要の強さが再確認されれば、半導体株への押し目買い意欲が全体を牽引し、強気トレンドが一段と加速する展開を想定します。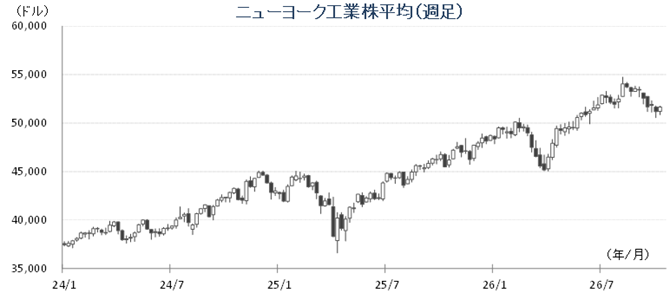
■外国株・週間注目銘柄
・アマゾン・ドット・コム(AMZN)
AWSの成長再加速と独自のAI基盤確立で中長期の収益拡大へ
・メタ・プラットフォームズ(META)
AIエージェント「ミューズ」とDC貸し出し市場参入に期待
・マーベル・テクノロジー(MRVL)
AIカスタム半導体や光関連部品提供による躍進に期待