「IwaiCosmo Weekly Letter」
2026年9月28日日本株~四半期末需給こなし、戻り相場継続へ~
 岩井コスモ証券投資調査部
■日本株~四半期末需給こなし、戻り相場継続へ~
■予想レンジ(9/28〜10/2) 日経平均株価 65,000円~68,000円
先週の日経平均株価は1345円高と続伸(2日立合)。原油高や米金利上昇を背景に国内金利も30年ぶり高水準を付けましたが、業績期待や割安感を支えに着実に値戻しが進みました。配当権利取りを意識して高利回り、バリュー株に幅広く買いが入り、米ハイテク株の堅調を素直に好感してAI半導体全般が見直されました。ここ1ヵ月のレンジ上限水準を回復しています。
想定通りの日米利上げがほぼ無難通過と捉えられるなか、例年の季節パターンに沿った9月調整でも底割れを回避、下値買い姿勢を確認した格好です。日米とも企業業績への期待は相応に強く、10月後半からの決算発表に向け上振れ観測も広がり始めています。ともに予想PERは過去1年の最安水準にとどまり、原油安等の好材料にポジティブな反応が出やすい地合いと考えます。
今週は内外の主要経済指標のほか、29日配当落ち(350円超)や年金等再投資、期末リバランスなどの需給面で多少の乱高下が想定されるタイミングに当たります。いわゆる「期初の売り」による下押しは例年短期収束が基本、米雇用統計(2日)の落ち着きなどで金利高に落ち着きが出れば、スムーズに年末相場に移行する可能性もありそうです。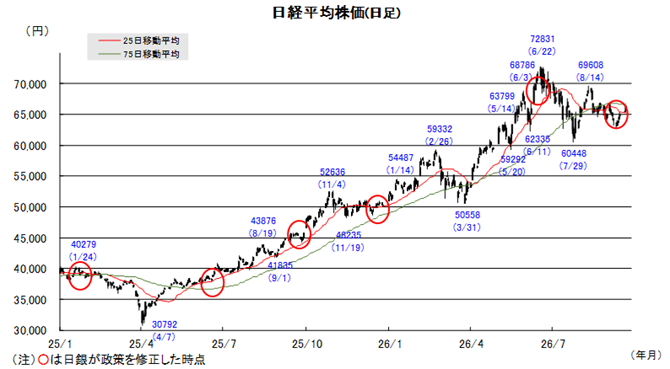
■日本株 厳選5銘柄(半導体部材・製造装置)
・JX金属(5016)
半導体の配線用部材(ターゲット材)で圧倒的シェア、DC関連でも脚光
・KOKUSAI (6525)
半導体製造装置(成膜)。NAND等メモリ向け強み。AI推論の成長取り込みへ
・村田製(6981)
積層セラミックコンデンサ(MLCC)で世界首位。AIサーバー向けに需要急増
・東京海上(8766)
損保首位。バークシャーが今春出資、協業強化へ
・三菱UFJ(8306)
国内最大手。利上げ局面で業績拡大、出資する米モルスタの貢献も年々増加
注)上記、個別銘柄コメントのA、B+などの表記は当社アナリストの投資判断、目標株価を示します。詳細はアナリストレポートをご参照ください。
■ドル円~米景気指標への反応を窺う展開~
■予想レンジ(9/28〜10/2) ドル円相場 1㌦=155.00円~159.00円
先週も円売り・ドル買いが目立つ展開となりました。原油相場の高止まりが日本の貿易収支の悪化を想起させる一方、良好な米景気指標やFRB高官の「タカ派」発言が相次ぎ、米早期利上げ観測が広がったことが背景です。高市首相が任命した2名の日銀審議委員が利上げに反対票を投じ、円安修正機運に水を差したことも尾を引いた模様です。
一方、本邦通貨当局は18日、為替介入の一歩手前の強い警戒シグナルとされる「レートチェック」を実施し、円安進行への強いけん制姿勢を改めて示しました。週末には、「トランプ米大統領が円安を懸念」との報道が伝わるなか、日米財務相オンライン会談が行われるなど米国サイドの円安是正圧力が高まり、円買い・ドル売りが膨らむ格好となりました。
今週は、原油相場を睨みつつ、週末の雇用統計に向けた一連の米主要経済指標への反応を窺うことになりそうです。四半期末に伴うポジション調整の動きにも留意が必要ですが、日銀の年内追加利上げ観測が息を吹き返してきたことや、日米当局の意向などを踏まえれば、円は一定の底堅さを維持する公算が高いと考えています。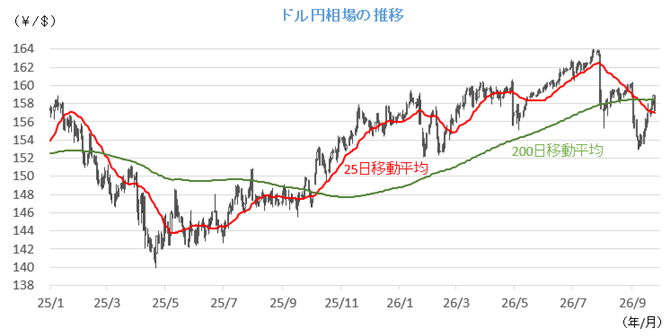
■主な注目イベント
◇28日(月)
日銀金融政策決定会合の議事要旨(7月分8:50)、8月企業向けサービス価格指数(8:50)、
1~8月の中国工業企業利益(10:30)、台湾市場が休場
◇29日(火)
40年物利付国債入札、スタンダード上場=クラサスケミカル、豪政策金利発表、
8月米JOLTS(23:00)、8月S&Pコタリティケースシラー住宅価格(22:00)、9月米消費者信頼感指数(23:00)、
ウィリアムズニューヨーク連銀総裁が講演(30日3:00)
◇30日(水)
8月鉱工業生産(8:50)、商業動態統計(8:50)、建機出荷(13:00)、住宅着工統計(14:00)、
9月中国製造業PMI(10:30)、非製造業PMI、レーティングドッグPMI(10:45)、8月豪CPI、
9月ADP(21:15)、4-6月期米GDP確定値(21:30)、8月米PCE(21:30)、決算=マイクロンテクノロジー、
◇10月1日(木)
9月日銀短観(8:50)、金融政策決定会合「主な意見」(9月分8:50)、対外対内証券売買契約、
9月の新車軽自動車販売台数(自販連全軽自協、14:00)、中国(上海深セン)、香港市場が休場、
8月ユーロ圏失業率、米新規失業保険(21:30)、9月米ISM製造業景況感指数(23:00)、
ウィリアムズニューヨーク連銀総裁が討論会に参加(2日4:30)、決算=ナイキ
◇2日(金)
8月失業率、有効求人倍率(8:30)、9月都区部CPI(総務省8:30)9月マネタリーベース(日銀8:50)、
国内ユニクロ9月既存店売上高(15:30過)、中国休場、8月ユーロ圏HICP。9月米雇用統計(21:30)
(注)時間は日本時間
■米国株〜メタ「ミューズ」効果で半導体急騰、今週は注目イベントが盛りだくさん〜
■予想レンジ(9/28~10/2) NYダウ 50,800ドル~53,000ドル
前週の米主要株価指数の週間騰落率は、NYダウが0.28%高、S&P500が1.21%高と反発したほか、ナスダック総合が2.06%高と続伸して過去最高値を更新し、フィラデルフィア半導体株指数(SOX)も6.27%高と4週連続で上昇するなど、ハイテク株主導の展開となりました。週前半は米10年債利回りの一時5.22%付近への上昇や原油高、追加利上げ観測が重しとなったものの、週後半は米イランによるホルムズ海峡通航再開に向けた協議報道で原油先物が反落。日米財務相会談での「強い円が望ましい」との認識一致に伴う介入警戒感も下値を支えました。個別では、メタのAIエージェント「ミューズ」のヒットで大量の推論処理を担うCPU需要期待が高まり、AMDの時価総額が1兆ドルを突破したほか、インテルやアームが急騰。週末には「コパイロット」刷新を発表したマイクロソフトや、アンソロピックと大型契約を交わしたアカマイも買われました。一方、幹部交代を発表したゼットスケーラーや、業績回復の遅れから投資判断を引き下げられたナイキなどは売られました。
今週は主要な経済指標の発表と注目イベントが目白押しです。経済指標では30日発表の8月PCE価格指数や10月2日発表の9月米雇用統計が焦点となり、12月のFOMCの利上げの有無を占う試金石となるでしょう。イベント面では、28日にスペースXがスターシップの初の周回軌道打上げ(第14回飛行)を実施するほか、29日にオープンAIの開発者会合が行われます。同日にはトランプ大統領とIT大手首脳らによるAI安全性協議が予定されています。10月1日にはグーグルの「プロジェクトサンキャッチャー」小型衛星打ち上げや、テスラの次世代EV「ロードスター」発表などもあります。決算ではカーニバルやマイクロン、ナイキ、アクセンチュアなどが注目されます。金利高への警戒はくすぶっていますが、トランプ政権のAI推進スタンスや巨大IT企業によるインフラ投資の実需は堅調です。7-9月決算期への業績期待が徐々に強まり、強気相場が継続する展開を想定します。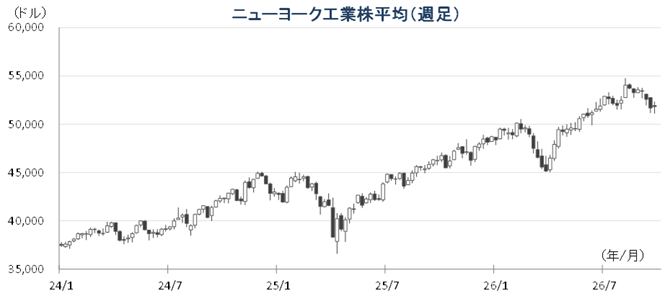
■外国株・週間注目銘柄
・アマゾン・ドット・コム(AMZN)
AWSの成長再加速と独自のAI基盤確立で中長期の収益拡大へ
・イーライリリー(LLY)
肥満症の経口新薬や後継注射剤への期待で上値余地あり
・シスコシステムズ(CSCO)
ハイパースケーラー受注急増+セキュリティで第2の黄金期