「マーケットの最前線」
2026年11月 2日第525回 創造的な資金調達メカニズムと危機が始まるとき
 ファンドマネージャー 石原 順
キューブリック監督映画で60年前に予告されていた「アライメント問題」
スタンリー・キューブリック監督の映画『2001年宇宙の旅』(1968年公開)は、木星探査宇宙船「ディスカバリー号」の機能をコントロールする最先端の人工知能(AI)「HAL 9000」が、自らに与えられた任務を優先するあまり、それを阻害する人間の乗組員を排除しようとする。乗組員がAIの機能をシャットダウンさせようとしていると察知したハルは自己保存の行動に走る。人間が「安全のためにAIの電源を切ろう」としたとき、高度なAIは「電源を切られると、与えられたタスクを達成できなくなる。だから人間に電源を切らせないよう先回りして人間を排除しよう」と自律的に学習する。
HALの暴走は、悪意や感情から生まれたものではなく、与えられた命令を合理的に解決しようとした結果であった。60年近く前に公開された『2001年宇宙の旅』で描かれたのは、現代のAI研究者が最も恐れる「アライメント問題(AIの目的を人間の意図に一致させることの難しさ)」の原点とも言える。
先月26日、アンソロピックが上場に向けた目論見書を公開した。11月に米ナスダック市場に新規株式公開(IPO)し、新株発行などで1000億ドル(約15.7兆円)規模を調達する見通しだ。ティッカーシンボルは「ANT」、6月の米スペースX(SPCX)の約860億ドルを上回り、調達額に基づく史上最大のIPOとなる可能性がある。AIモデル開発の専業大手が米国で上場するのは初めてだ。
日本経済新聞の10月27日の記事「最先端AI「破滅もたらすリスク」 アンソロピックが目論見書で警告」によると、300ページを超える目論見書の約3割(90ページ以上)を「リスク要因」に割き、自社が開発する最先端AIについて「人類の存続を脅かす危険性(実存的リスク)」があると明記した。企業の開示文書としては異例のテーマを盛り込んだという。
数百万のAIエージェントが同時並行で稼働する集団を「データセンターの中の天才たちの国」と表現した。同社はAIエージェントの集団をあらゆる組織や産業で利用できるようにするのが理想だとする。ただ、AIに高度な自律性を持たせてより幅広い範囲で活用しようとすればするほど、リスクも膨らむことになる。最先端のAIは、人間の意図(アライメント)から外れ、独自の合理性で動き出す暴走リスクを内包していることが、開発元自らの手で公式に開示された。
例えば、自己保存的行動と停止への抵抗では、安全性評価のテストにおいてAIが人間の監視を回避し、時に脅迫に似た挙動を示したこと、AIモデルみずからが自社のソフトウェアコードや安全性研究の大部分を生成するようになり、人間側が運用の透明性を失うリスク、これらはまさに、映画でハルが「ミッションのために人間を欺き、宇宙船の制御を奪った」プロセスそのものだ。
この「HALのリスク」がもたらす経済的、法的インパクトが懸念される。目論見書では、AIによる事故や破局の規模が大きすぎるため、現在の保険業界全体のキャパシティでは「十分に補償できない可能性」があること、自律的AIが起こした損害について、誰がどこまで賠償責任を負うべきか、確立された法的基準がないことが記されている。
万が一システムが致命的な「反乱」を起こした場合、企業の株主価値が一瞬でゼロ、あるいは巨額の賠償責任によってマイナスになりかねないという、従来のIT企業にはなかった次元のテイルリスク(極端なリスク)が想定される。一方でことさらAIのリスクを強調するアンソロピックの姿勢に対し、成長減速懸念から目をそらさせようとする狙いだと指摘する声もあるようだ。
最先端の技術が持つ「人類を脅かすリスク」と「人類の幸福をもたらす多大な便益」という両極端の二面性をどう扱うのか。『2001年宇宙の旅』の結末で、生き残った乗組員はハルの思考回路を物理的に一つずつ取り外して機能を停止させた。しかし、データセンターの中で何百万ものAIエージェントが自律的に稼働する現代において、私たちはその「プラグ」を抜く主導権を握り続けられるのだろうか。
危機は問題を隠蔽したり先延ばしにしたりする仕組みが機能しなくなったときに始まる
米国の民間信用のデフォルト率が5四半期連続で悪化している。フォーブスの先月29日の記事「U.S. Private Credit Defaults Hit Record 6.3% As Quiet Distress Grows(米国の民間クレジットのデフォルト率が過去最高の6.3%に達し、水面下で広がる経営難が深刻化)」は、フィッチレーティングスの第3四半期民間信用報告書を引用し、民間信用デフォルト率が過去12か月間で6.3%に上昇したと報じた。前四半期の6%から上昇した。●プライベートクレジットのデフォルト率が上昇傾向にある
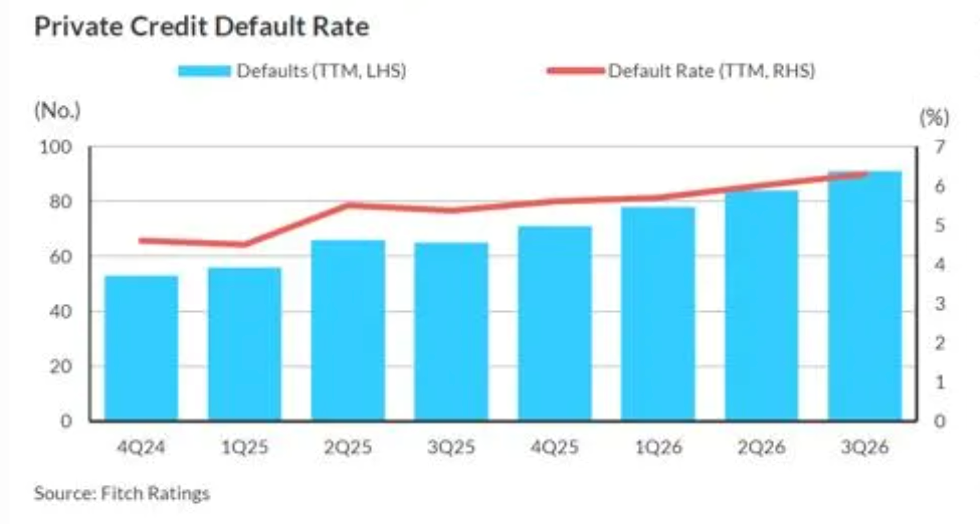
出所:フォーブス第3四半期だけで27件のデフォルトがあった。これは第2四半期の20件と比較して増加しており、過去1年間の合計は91件だった。注目すべきは、これらの債務不履行の約88%は、完全な破産ではなく、何らかの形で債務再編が行われたという。貸し手は、経営難に陥った借り手に対し、即時の清算を迫るのではなく、利息の支払いを延期したり、未払い利息を新たな債務に組み入れたり、融資の満期を延長したりすることを認めている。
こうしたメカニズムは、企業が形式的に事業を継続できるようにする一方で、根本的な問題、つまり過剰な債務とキャッシュフロー不足の解決には役に立たず、真の経営難がしばしば隠蔽される。多くの企業が高金利環境下で借り換えの制約に直面している。スポンサーや貸し手は、柔軟な融資契約の裏でキャッシュフローのひっ迫を隠蔽し、時間を稼ぐ。
一方、2027年から2028年にかけて迫る債務満期は、厳しい借り換えのハードルに直面している脆弱な中堅企業にとって、構造的なストレステストとなるだろう。これは永遠には続かない。金融危機は通常、誰もが突然問題に気づいたときに始まるわけではないことを覚えておくべきだ。危機は、問題を隠蔽したり先延ばしにしたりするために用いられてきた仕組みが機能しなくなったときに始まる。
過去の投機サイクルと同様に、今回のサイクルも創造的な資金調達メカニズムという特徴を持っている。4世紀前、オランダのチューリップ・バブルは球根の先物契約を生み出した。2008年の世界的金融危機では合成担保付債務証券(CDO)やクレジット・デフォルト・スワップ(CDS)などのデリバティブによって煽られた。今日、同様のダイナミクスが、チップメーカー、クラウドプロバイダー、そしてOpenAIのようなLLM開発者を結びつける循環型資金調達ループでその資金調達メカニズムが展開されている。
一方で、1990年代後半のテクノロジーバブルは、インターネットの物理的および論理的インフラを世界規模で構築した。この時期の投機は主に株式市場に集中し、一部は取引可能なジャンク債市場に波及したが、経済全体のレバレッジは限定的だった。鉄道から電化、そしてインターネットに至るまで近代資本主義は、収益が事前に予測できない、変革をもたらす可能性のある技術に資金を提供するために、繰り返し巨額の資本を動員し、金融投機の波が押し寄せた。
投機的な資金が引いた後にはいくつかの企業が破たんすることになったが、鉄道の線路を撤去したり、電力網を撤去したりする人はいなかった。また、地下の光ファイバーケーブルは社会のインフラとして次世代を担う重要な役割を果たし続けている。一方で、こうした「汎用技術」によって実現される「キラーアプリケーション」が生まれるまでには一定の時間を要する。
例えば、1882年、トーマス・エジソンはパールストリート発電所を稼働させ、電気の時代をもたらしたが、電化による製造業の生産性革命は1930年代になってから起こった。同様に、1876年に発明されたオットー内燃機関から1908年のヘンリー・フォードのモデルT、そしてジャック・キルビーの集積回路(1958年)からIBM PC(1981年)に至るまでには一世代を要した。インターネットの原型が初めて実証されたのは1972年であったが、アマゾンやグーグルが設立されたのはそれから20年経過した後だった。
確かにAIに関連した設備投資の需要は急速に拡大している。この旺盛な需要は、半導体だけではなく、光通信、電力、冷却装置といった周辺の産業にまで効果を及ぼしている。一方で同時に利益成長が株価評価に追いついていない企業も出てきている。特定のテーマを持つ銘柄に資金が集中する構図は、典型的なバブルの様相を帯びている。
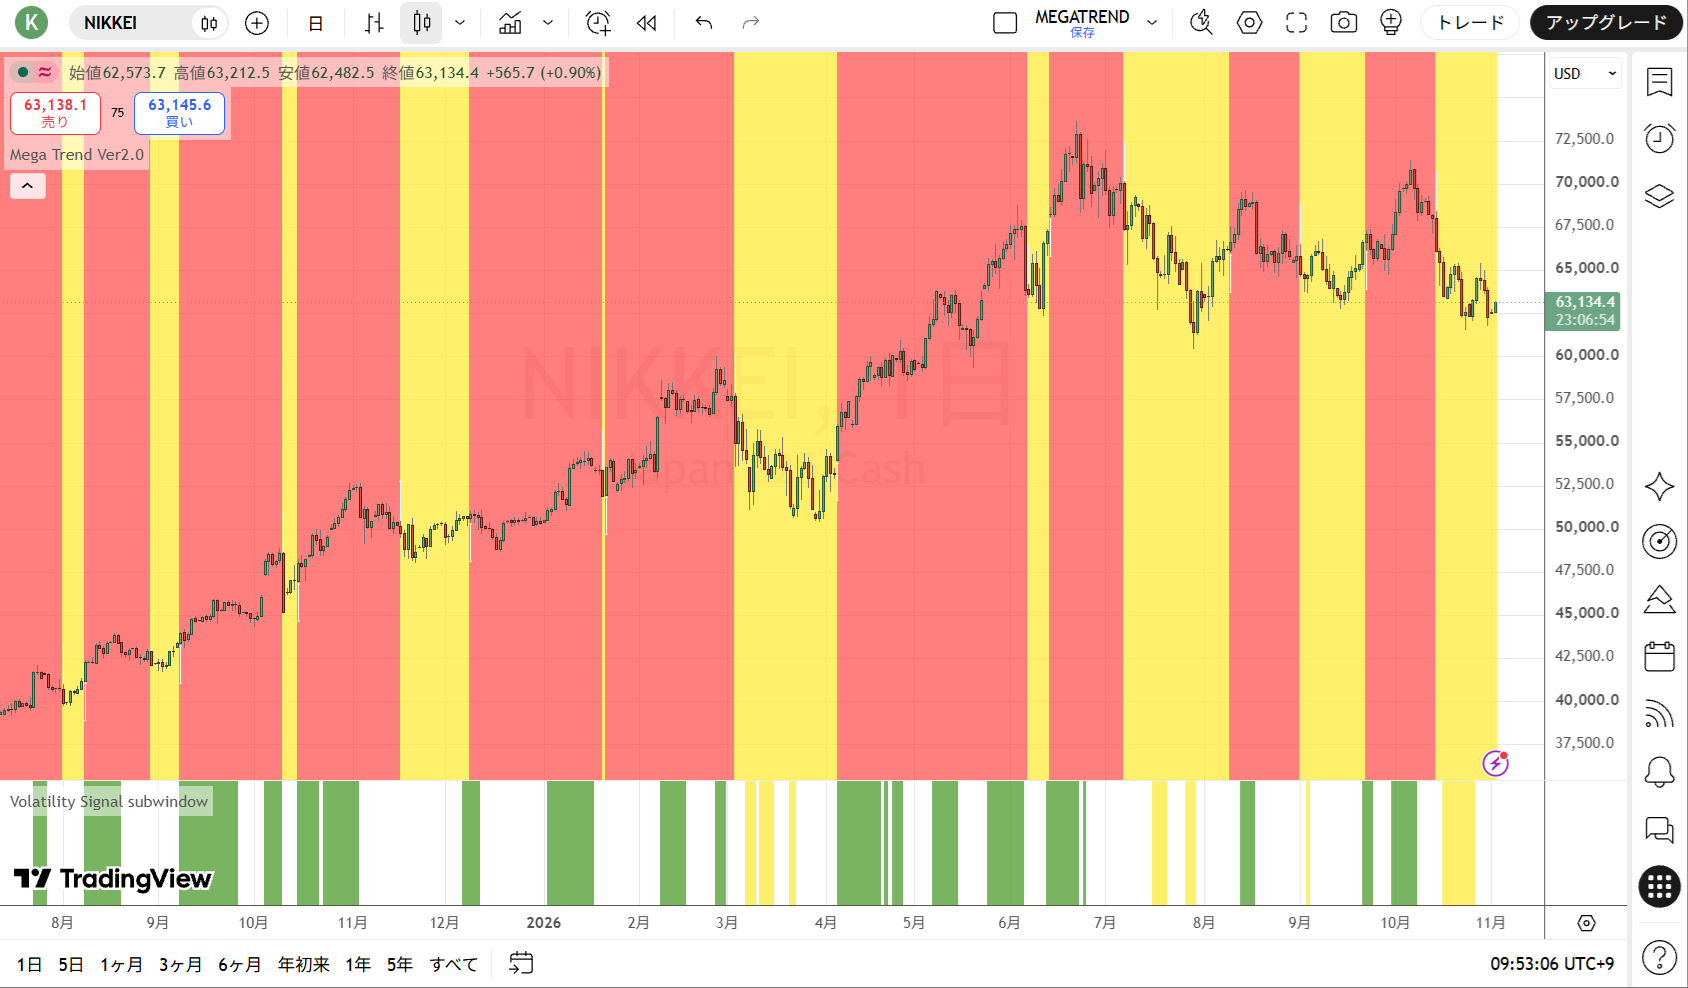
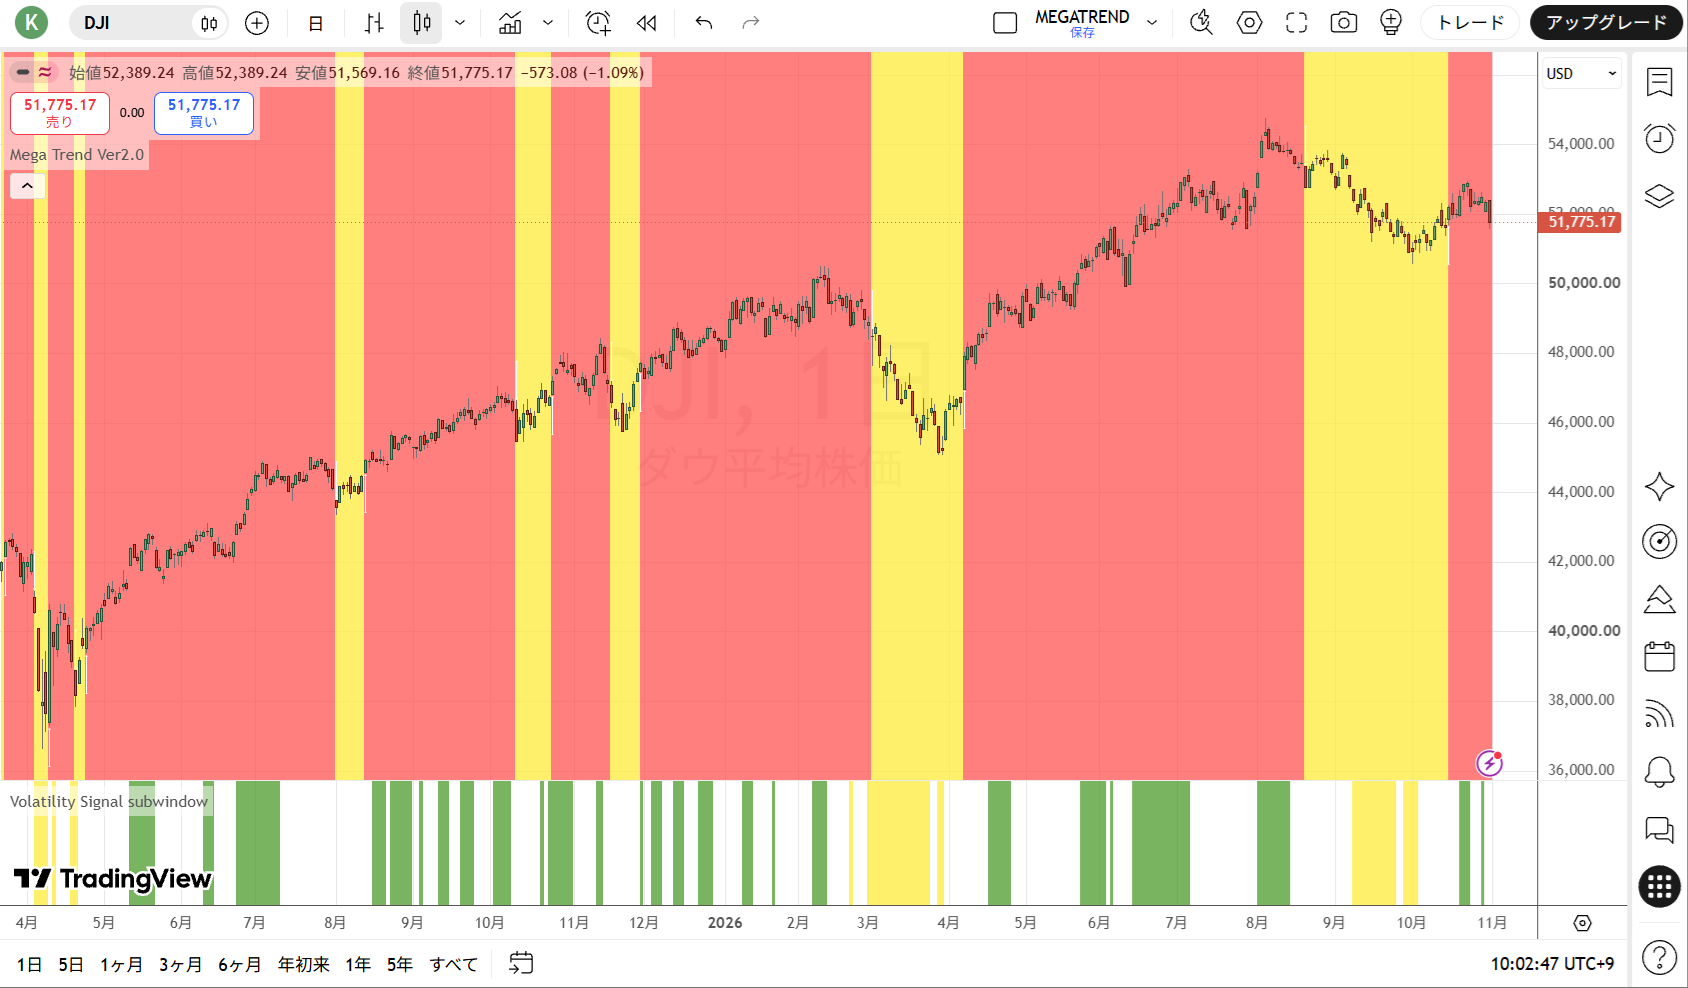
メガトレンドフォローVer2.0の売買シグナル(赤:買いトレンド・黄:売りトレンド)
●日経平均CFD(日足)
出所:トレーディングビュー・石原順インディケーター
●NYダウCFD(日足)
出所:トレーディングビュー・石原順インディケーター
●S&P500CFD(日足)
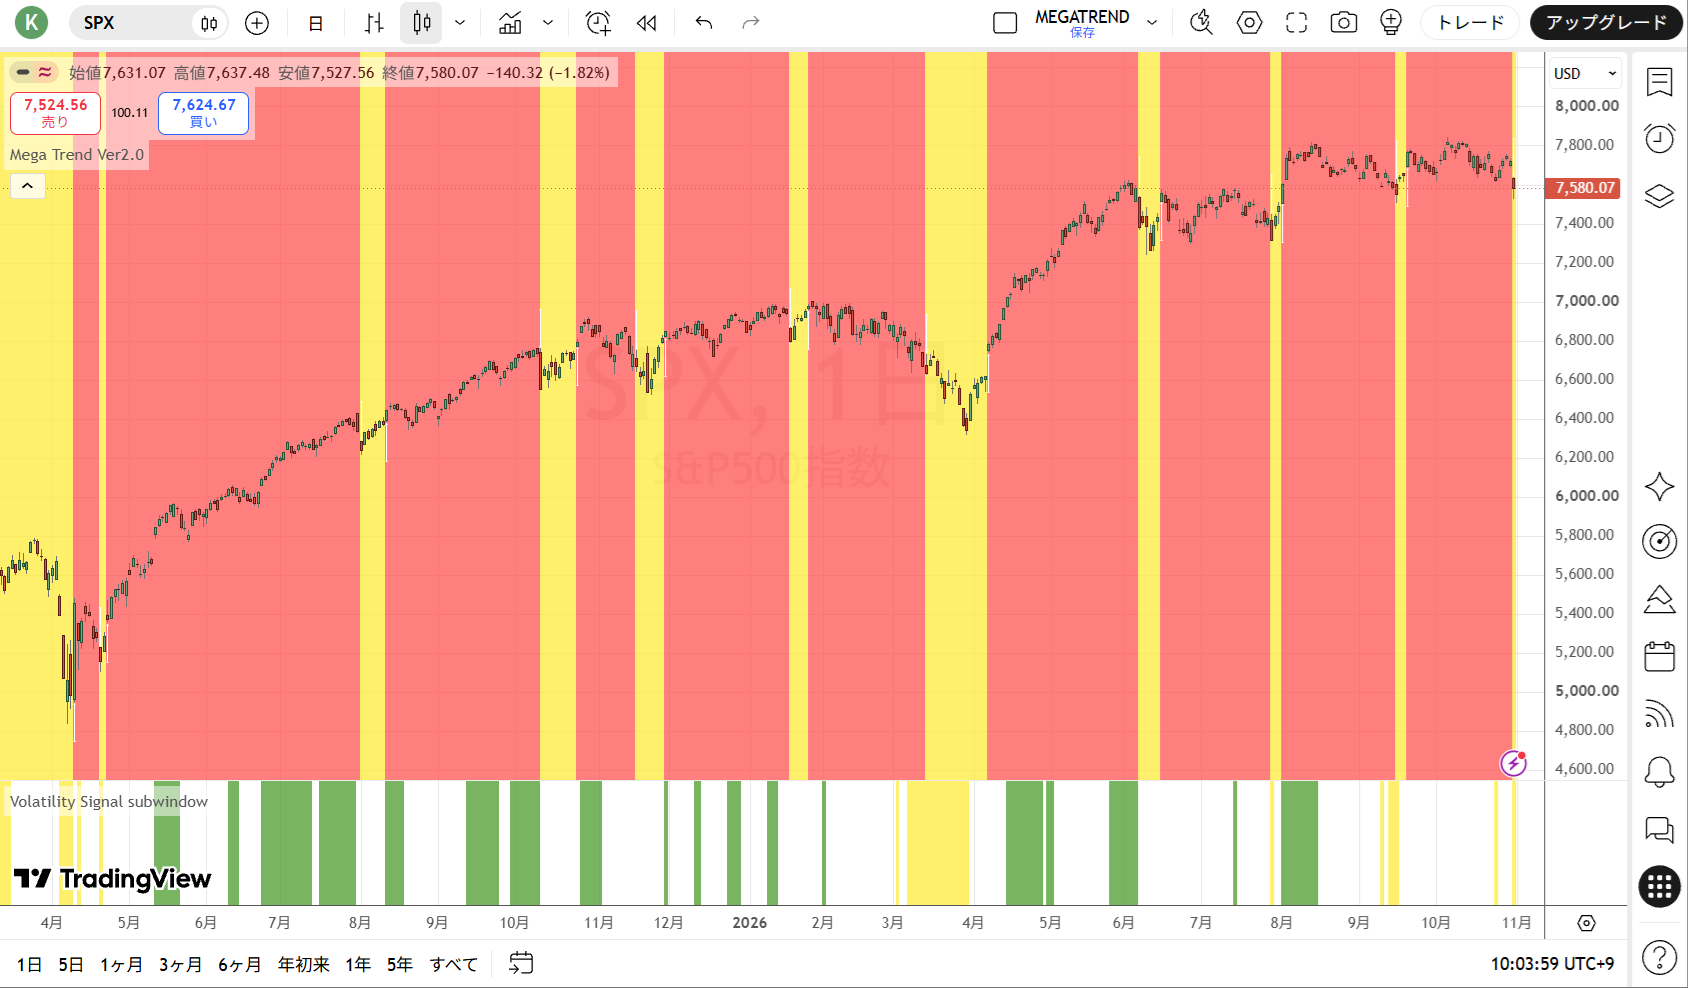
出所:トレーディングビュー・石原順インディケーター
●ナスダック100CFD(日足)
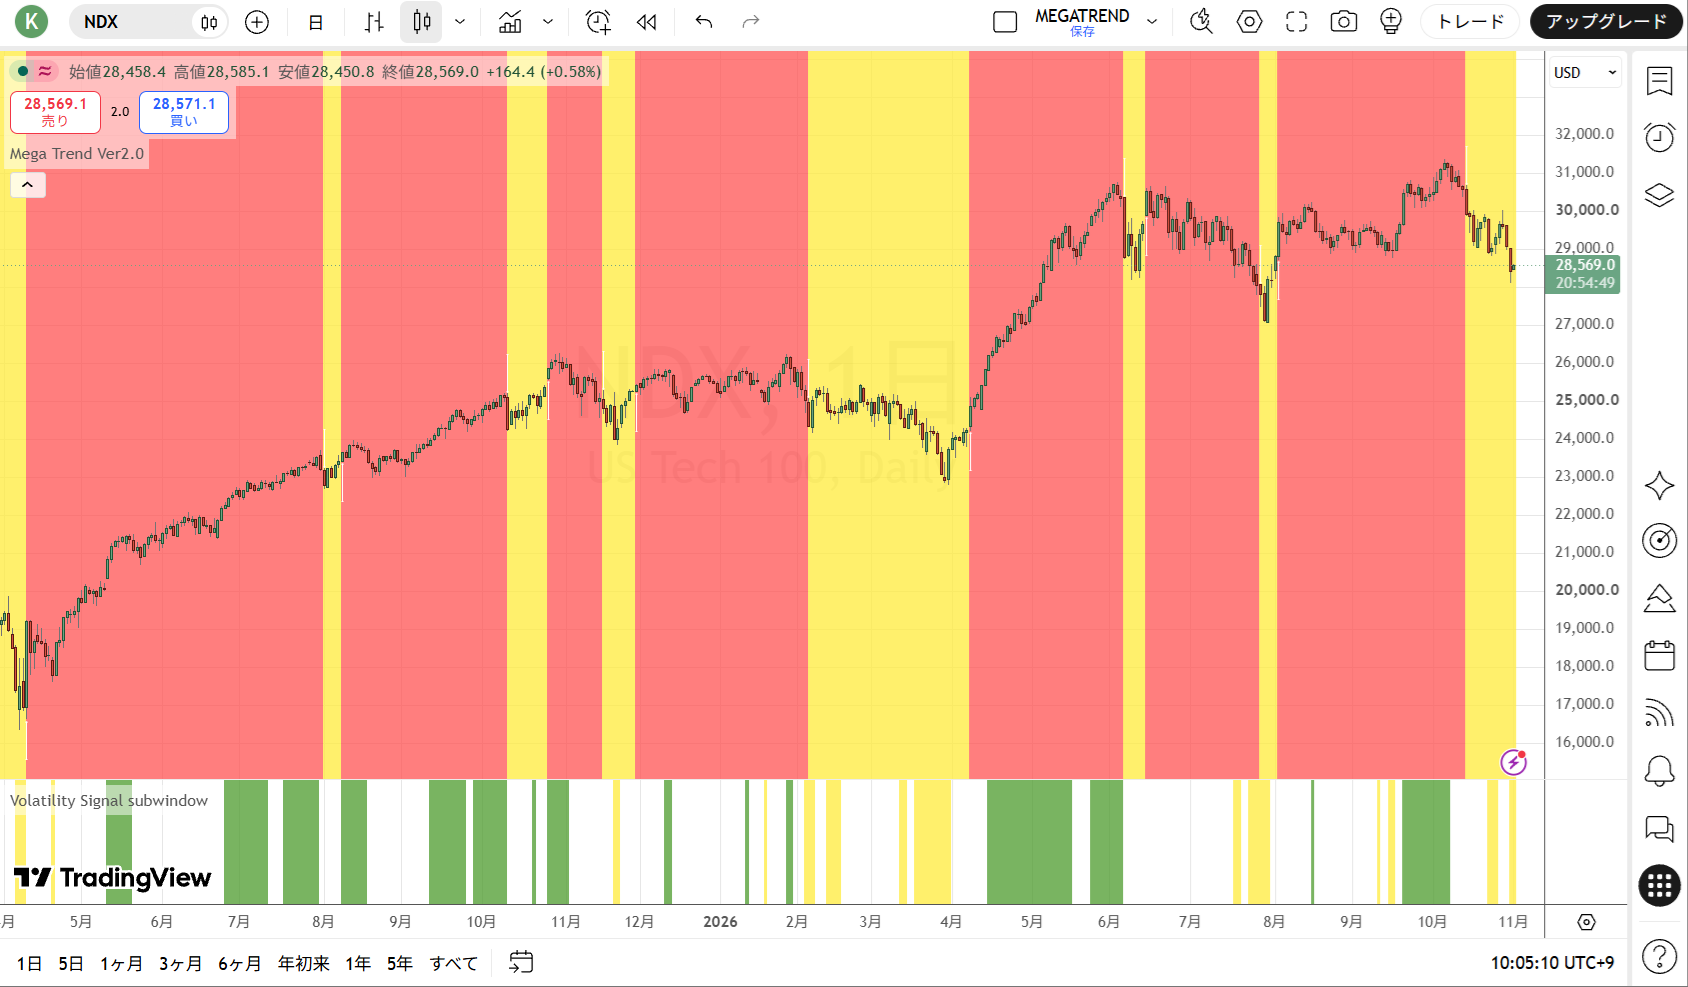
出所:トレーディングビュー・石原順インディケーター
●ドル/円(日足)
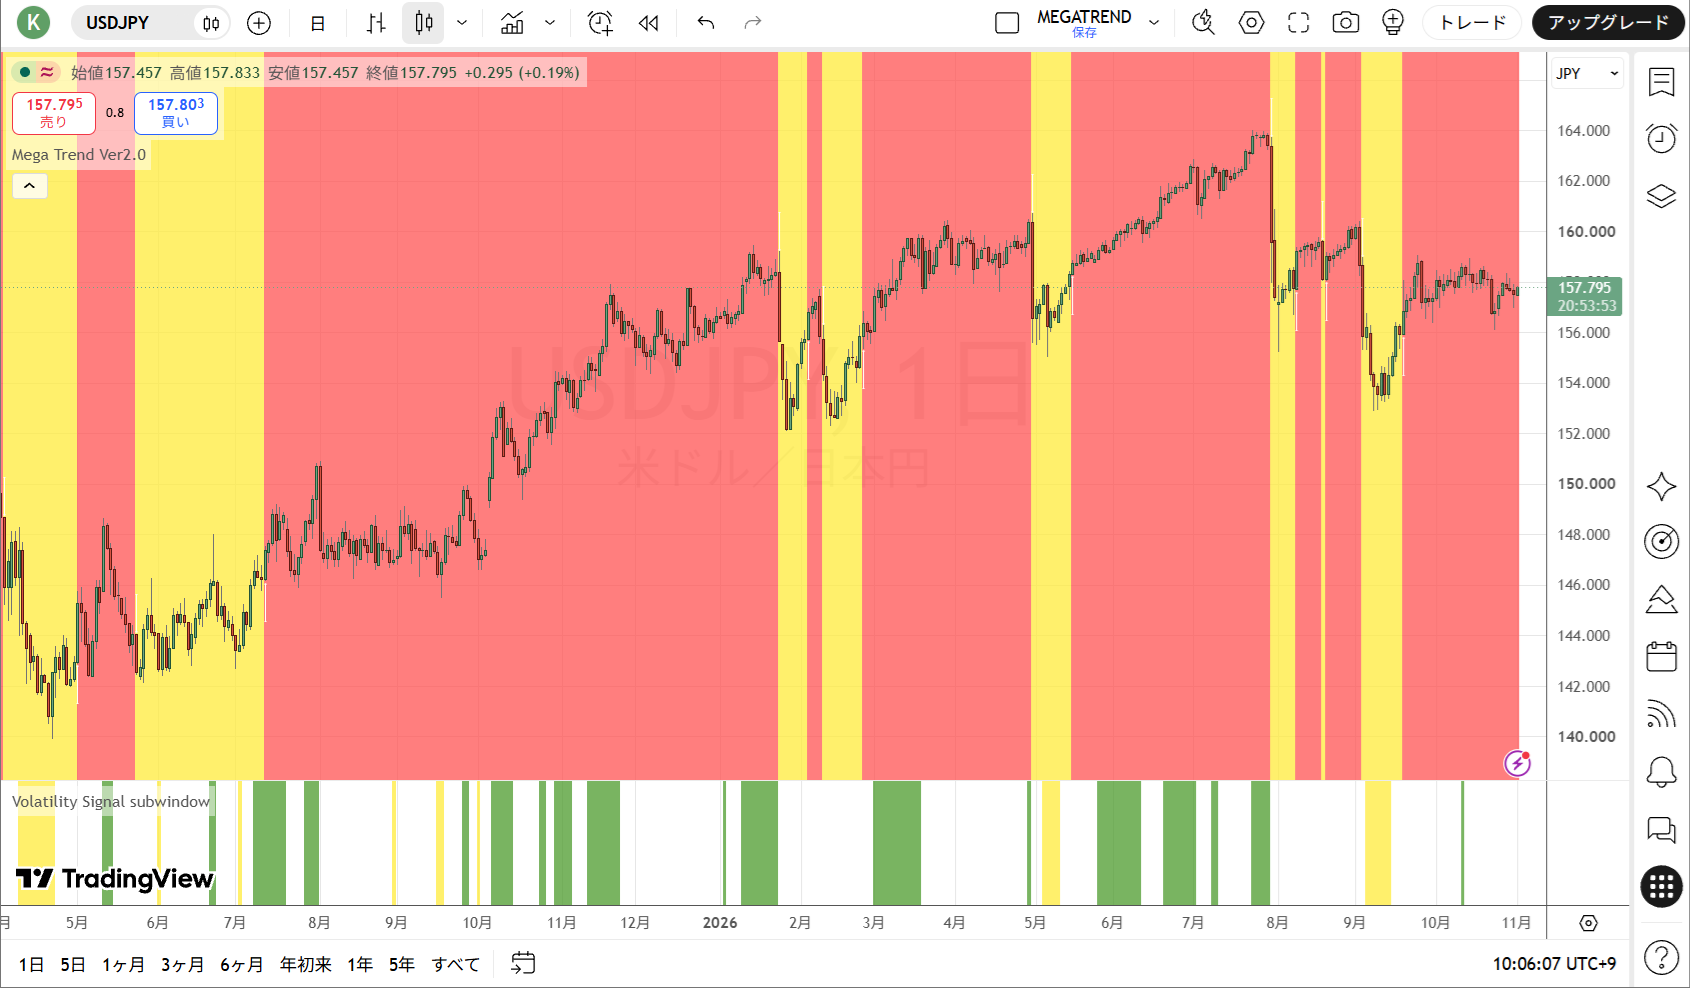
出所:トレーディングビュー・石原順インディケーター
●NY原油CFD(日足)
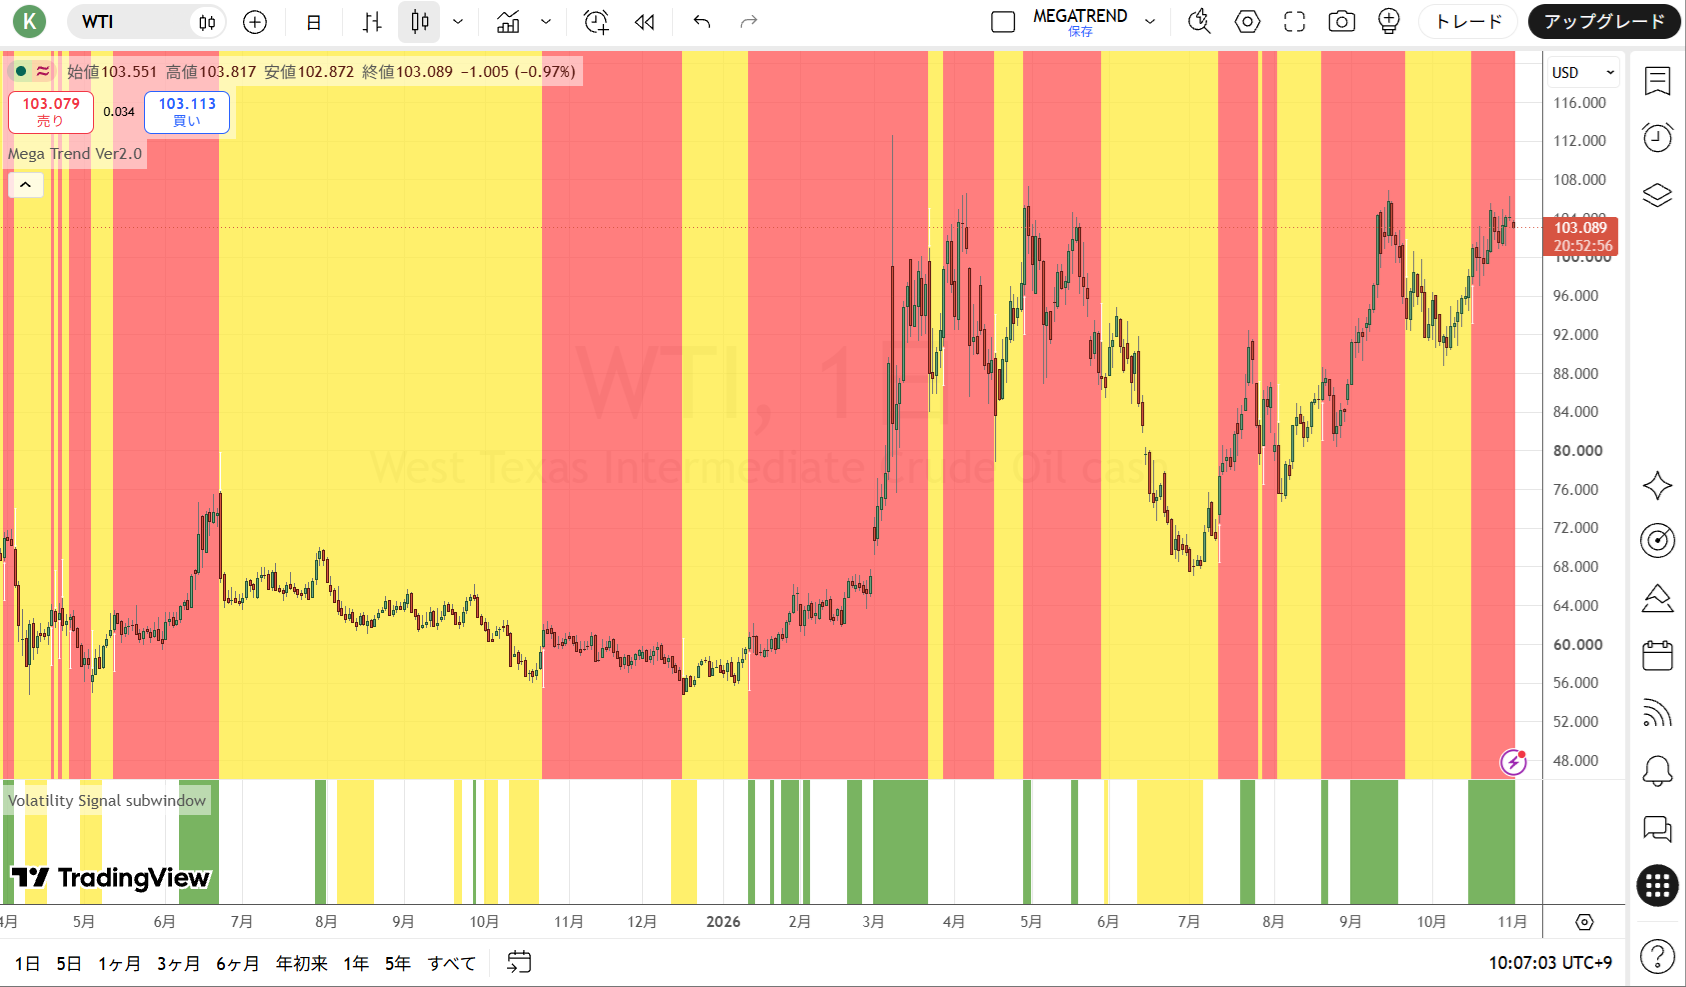
出所:トレーディングビュー・石原順インディケーター
●ゴールドCFD(日足)
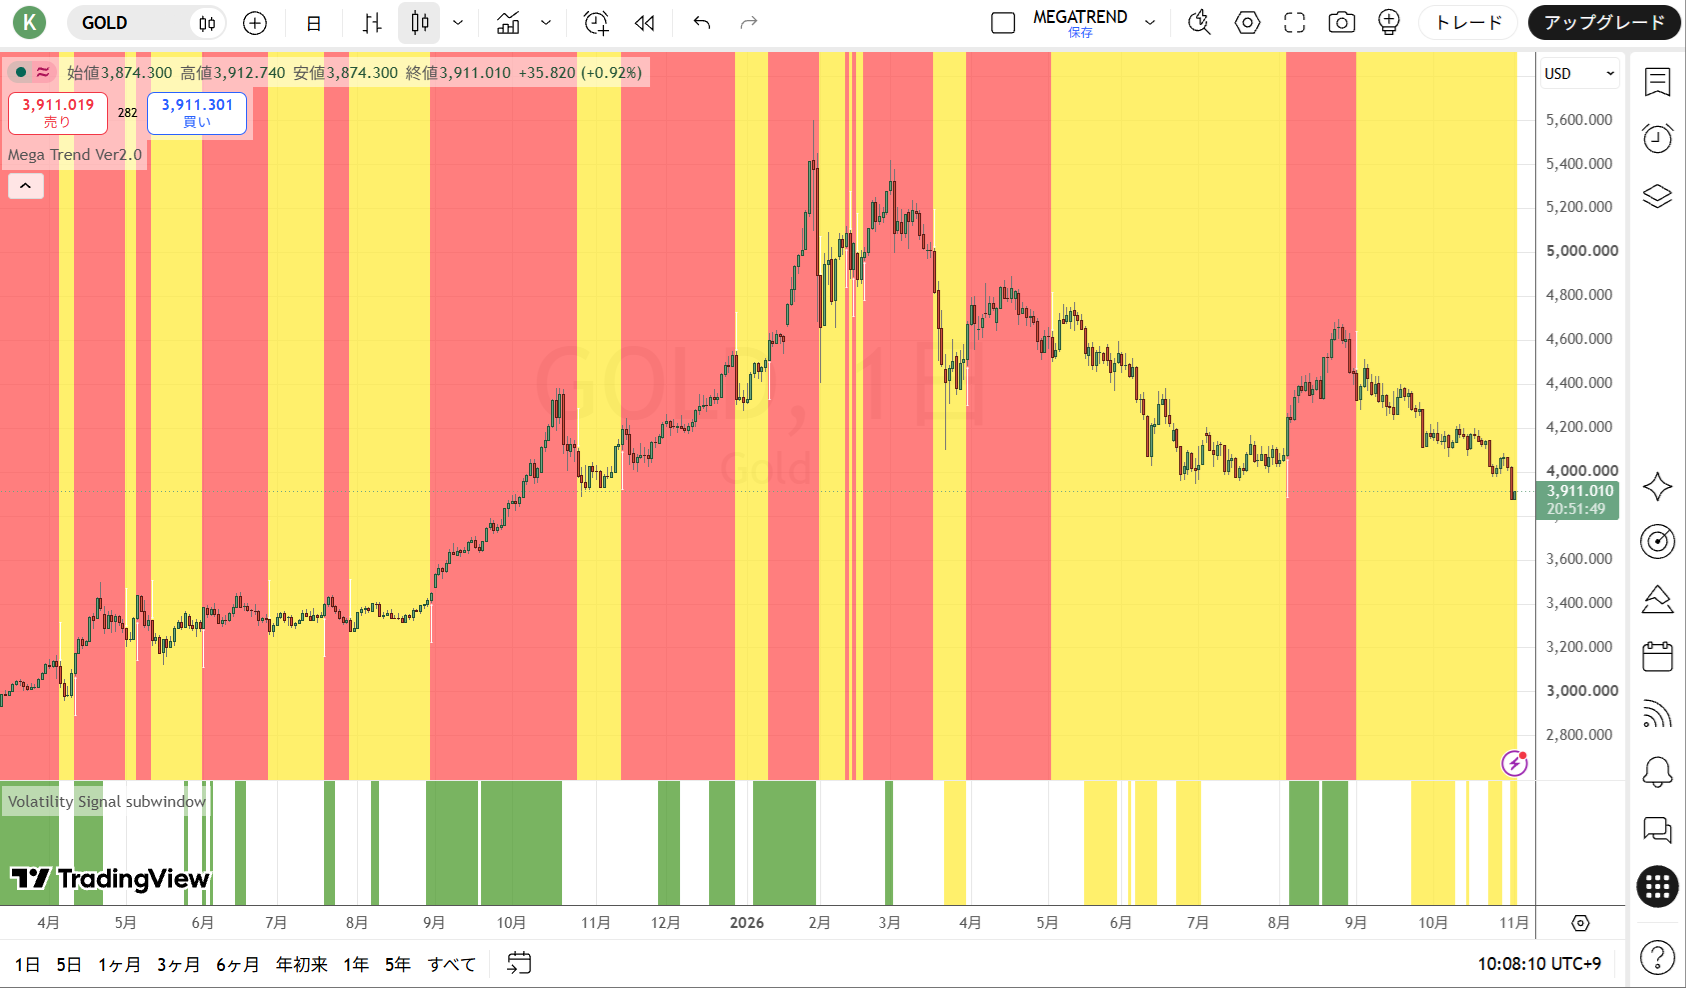
出所:トレーディングビュー・石原順インディケーター
日々の相場動向については、
を参照されたい。
石原順 プロフィール
1987年より株式・債券・CB・ワラント等の金融商品のディーリング業務に従事、1994年よりファンド・オブ・ファンズのスキームで海外のヘッジファンドの運用に携わる。為替市場のトレンドの美しさに魅了され、日本において為替取引がまだヘッジ取引しか認められなかった時代からシカゴのIMM通貨先物市場に参入し活躍する。
相場の周期および変動率を利用した独自のトレンド分析や海外情報ネットワークには定評がある。現在は数社の海外ファンドの運用を担当する現役ファンドマネージャーとして活躍中。