「マーケットの最前線」
2026年10月19日第523回 マージンコールが市場全体に波及するとネガティブ・フィードバック・ループが始まる
 ファンドマネージャー 石原 順
マージンコールが市場全体に波及し、相場の逆回転が始まるのか?
株式市場における投資家の心理状態を数値化して示す「恐怖と欲望指数(Fear & Greed Index)」が「極端な恐怖(Extreme Fear)」の領域に低下している。「恐怖と欲望指数」は、「ボラティリティ」「プット・コール比率」「安全資産需要」など7つの市場要素から算出される市場の体温計だ。直近の値は18と相場は典型的なリスクオフ局面にある。
●恐怖と欲望指数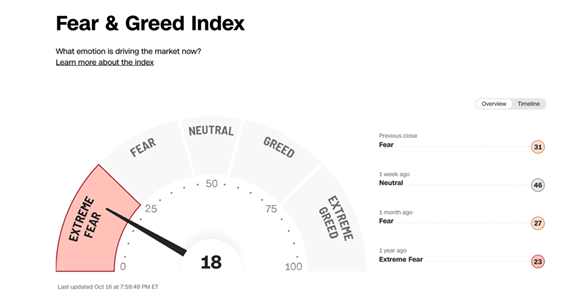
出所:CNN
日本経済新聞の18日の記事「よもやの「ブラックマンデー」回避の剣が峰」は、先週14日から15日にかけて、リスク資産から逃げ出した投資資金が相対的に安全とみられる国債に殺到、絵に描いた「リスクオフ」相場になったと指摘している。「コアウィーブ・ショック」だ。金利が上昇するなか、人工知能(AI)投資の債務に対する懸念が高まり、財務体質の脆弱なAI関連銘柄の経営不安に駆られた投資家がAI・半導体株をいっせいに売却した。
株式市場において、急激な価格下落がさらなる暴落を誘発する現象、いわゆる売りが売りを呼ぶ相場を度々目にする。この背景にあるメカニズムの一つが「マージンコール(追証:追加保証金要求)」だ。マージンコール(追証)とは、信用取引や先物・FX取引、デリバティブ取引などにおいて、レバレッジ(証拠金)を用いた投資を行う際に発生する追加保証金の差し入れ要求のことである。
投資家は手元資金(証拠金)を担保にして、その数倍の規模の取引を行うことが可能となる。しかし、相場が予測と逆方向に動き、含み損が拡大して担保価値が一定の割合(維持率)を下回ると追加保証金の差し入れ要求が発生する。投資家は、期限までに追加の現金を証拠金として入金するか、保有ポジションを強制的に決済するかの選択を迫られる。
マージンコールが市場全体に波及すると、本来の企業価値とは無関係に価格が崩壊する逆回転(ネガティブ・フィードバック・ループ)が始まる。価格の初期下落 → レバレッジをかけている投資家にマージンコール発生 → 資金不足による強制投げ売り → さらなる価格下落 → 別の投資家にマージンコール波及 → 連鎖的な大暴落、といったメカニズムだ。
投資家にとって最も深刻な痛手となるのは、未決済の損失を補填するために本来売る予定のなかった含み益が出ている優良な資産まで売却せざるを得なくなることだ。これにより、市場全体へ売りが飛び火する。買い手が不在の中で大量の強制売りが執行されるため、価格は理論値を大きく無視して落下する。売りが売りを呼ぶスパイラルとなる。
コアウィーブは米半導体大手のエヌビディア(NVDA)から半導体を買い入れ、AIを使う企業にクラウド経由で貸し出す事業を手がけている。2017年の創業当初はGPU(画像処理半導体)を使って暗号資産(仮想通貨)のマイニング(採掘)を手がけていたが、2022年の「Chat(チャット)GPT」公開で生成AIブームが起きると、AI専用クラウド事業に軸足を移した。
エヌビディアはコアウィーブの株式を約11.5%(約4720万株)保有する大株主だ。エヌビディアが手がける最先端のAI半導体の需給が逼迫する中、エヌビディアとの資本関係を背景に、コアウィーブは先端チップを優先的に調達できることに加え、AI向けに特化したプラットフォームを構築しており、他社にはない高いパフォーマンスを提供するのが特徴とされている。
エヌビディアの最先端GPUを大量に購入しデータセンターを建設するため、コアウィーブの負債は約520億ドルに膨らんでいる。これは現在の時価総額(約340億ドル)をはるかに上回る。中長期的に金利が高止まりするとの観測が再浮上する中、コアウィーブのような巨額の設備投資を借入で賄う(高レバレッジ)企業にとって、資本コストの上昇は大きな痛手となる。
一つのファンドが資金繰りのためにコアウィーブを大量に売却したとする。コアウィーブの株価が下がれば、同じ銘柄を保有する別のファンドの評価額も下落する。そのファンドに追加担保が必要となれば、さらに売却が発生することになる。マージンコールによる相場の逆回転は、市場から過剰なレバレッジを強制的に排除するプロセスだ。レバレッジは利益を膨らませるが、反対に牙を剥いた時の破壊力は全財産を失わせる。
こうした相場に飲み込まれないためには次の3つが重要だ。一つ目はレバレッジを抑えること。常に最悪の暴落(ボラティリティの急上昇)を想定し、証拠金の維持率には余裕を持たせる。二つ目は損切りの徹底(ストップロスの設定)。致命傷を負う前に機械的にポジションを縮小する。三つ目は、現金比率(キャッシュポジション)の維持。逆回転相場は、裏を返せば優良資産のバーゲンセールとなる。十分な現金があれば、恐怖の相場を最大の好機に変えることができる。
ブラックマンデーから39年、経済成長の鈍化、インフレの台頭など、当時と同じ兆候が見られている
1987年10月19日、米国株式市場のダウ工業株30種平均が508ポイント、約23%下落した。一日の下落率としては史上最大で、この記録は今なお塗り替えられていない。今日は、この暴落からちょうど39周年を迎える。この日、ニューヨーク証券取引所の時価総額は5000億米ドル以上減少し、1914年の第一次世界大戦開戦以来最大の損失となった。1982年8月から続いていた強気相場に終止符が打たれた瞬間でもあった。
この日が月曜日であったことから「ブラックマンデー」として記録されている。この暴落は主に自動売買プログラムの導入によって生じた売りの連鎖、それを受けた投資家のパニックが原因だったと言われている。損失を限定するため、一定の損失額に達すると自動的に株式が精算されるようにプログラムされており、これがドミノ効果を引き起こした。このドミノは世界中の取引所を下落させ、さらに売り圧力を強めた。
1987年の株式市場の大暴落は電子取引の出現によって世界の金融市場がいかに相互接続されるようになったかを示す世界的規模の最初の金融危機であったと言える。米国市場の急落はまたたくまに世界の株式市場に広がった。10月19日から23日にかけて、ロンドンの株式市場は25%、東京では日経平均株価が13%下落した。シカゴ・オプション取引所とシカゴ・マーカンタイル取引所は取引停止を余儀なくされた。
皮肉なことに、ポートフォリオをリスクから守ろうという意図のもと設計されたプログラム取引が市場を撹乱する要因になったというわけだ。しかし、プログラム取引は表層的なものに過ぎない。この出来事の根底には、インフレ率の上昇、ドル安、保護主義の台頭、米国とイランの緊張という地政学リスクの高まり、さらには長く続いた景気拡大に対する懸念が反映されていた。
ブラックマンデーが起きる2年前(1985年)、米連邦準備制度理事会(FRB)は他のG5諸国(フランス、西ドイツ、英国、日本)の中央銀行と国際通貨市場において米ドルの価値を引き下げることに合意した。米国の貿易赤字の拡大を抑制するためにドルを意図的に切り下げることが目的だった。会場となったのはニューヨークのセントラルパークすぐ横にあるプラザホテルだったため「プラザ合意」と呼ばれている。
暴落前の1987年2月にはプラザ合意によってもたらされた急激なドル安に歯止めをかけるためにG7(米国、日本、イギリス、西ドイツ、フランス、イタリア、カナダ)が、通貨安定に向けた協調介入を行うことで合意した。「ルーブル合意」である。
1980年代は激動の時代であった。東西対立においては西側の圧倒的な力が明らかになりつつあった。東側陣営(共産主義)は崩壊寸前だった。米国ではレーガン大統領の経済政策(レーガノミクス)、技術的にはコンピューターの出現など、社会の変化を促すいくつかの事象が起きていた。
株式市場においてもコンピューター技術の進歩により、複雑な取引を短時間で執行することが可能になり、コンピューター取引を取り入れた機関投資家は、株価のわずかな変動から利益を得ることができるようになった。その結果、1980年代の市場は急速に上昇し、ダウは1981年から1987年にかけて250%上昇、資産バブルが形成された。
一方で、米国の双子の赤字(財政赤字と経常収支の赤字)が大きな社会的、経済的問題として浮上しており、株価は内在する矛盾に耐え切れなくなった。最も悲惨な一日のひとつとして市場の歴史に刻まれているブラックマンデー前と現在の状況が酷似していると考えるのは穿った見方になるだろうか。当時と同じ行き過ぎの兆候がいくつか出ている。
経済成長は鈍化し、インフレが台頭、ドル高、さらに株式市場のバリュエーションは過度な水準まで上昇している。債券利回りが急騰、為替の不安定さが株式市場のリセッション(景気後退)懸念を悪化させている点も似ている。
金利上昇と財政赤字拡大、そしてドル安が同時に起こるのは危険なカクテルであり、1987年のブラックマンデー相場を想起させる。1987年と同様に、景気後退の示唆が少しでも表れれば、株式への壊滅的な打撃になることがあるかもしれない。
メガトレンドフォローVer2.0の売買シグナル(赤:買いトレンド・黄:売りトレンド)
●日経平均CFD(日足)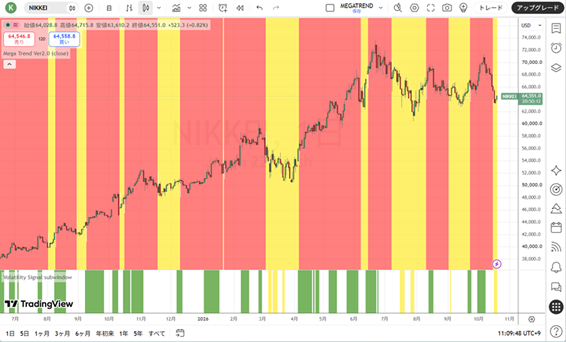
出所:トレーディングビュー・石原順インディケーター
●KOSPICFD(日足)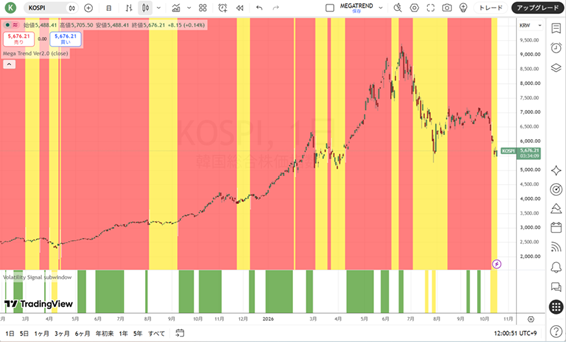
出所:トレーディングビュー・石原順インディケーター
●NYダウCFD(日足)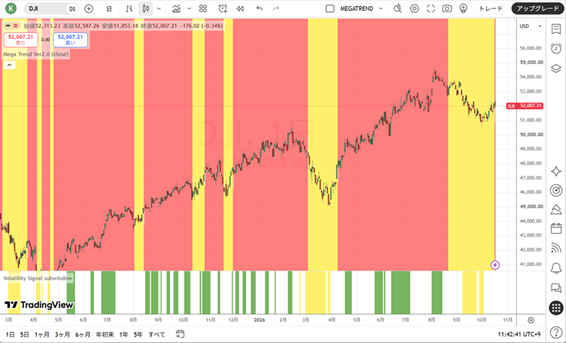
出所:トレーディングビュー・石原順インディケーター
●S&P500CFD(日足)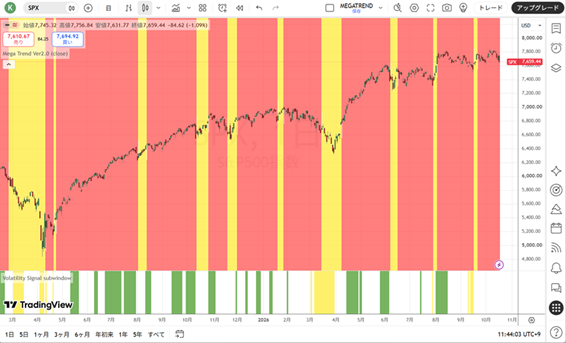
出所:トレーディングビュー・石原順インディケーター
●ナスダック100CFD(日足)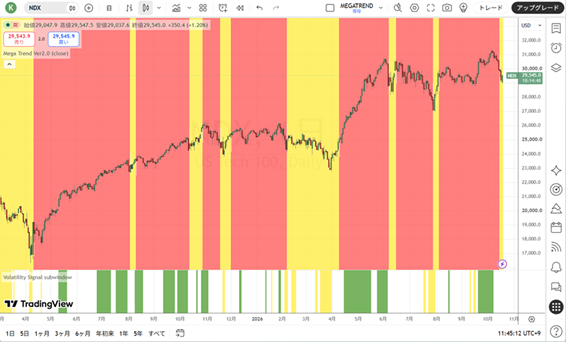
出所:トレーディングビュー・石原順インディケーター
●ドル/円(日足)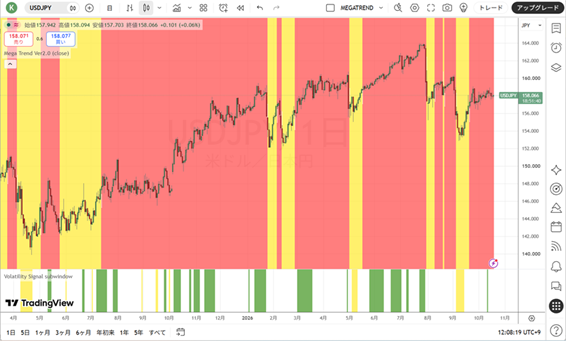
出所:トレーディングビュー・石原順インディケーター
●NY原油CFD(日足)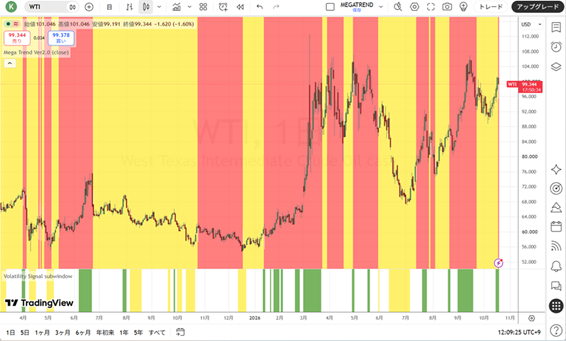
出所:トレーディングビュー・石原順インディケーター
●ゴールドCFD(日足)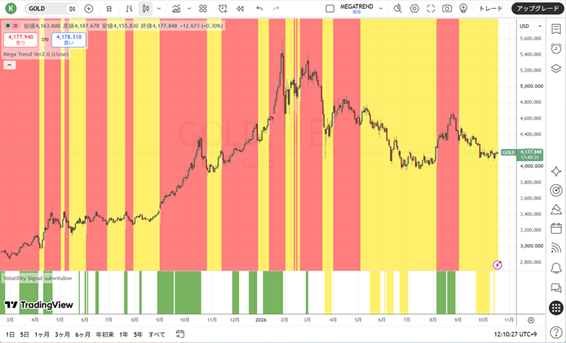
出所:トレーディングビュー・石原順インディケーター
日々の相場動向については、
ブログ『石原順の日々の泡』
https://ishiharajun.wordpress.com/を参照されたい。